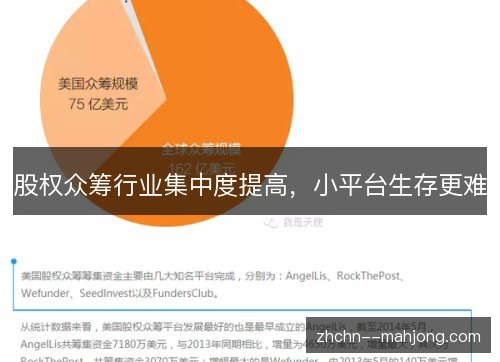
股权众筹行业正在经历一轮明显的集中度提升,头部机构拿走多数优质项目和融资额,小平台则面临项目少、投资人少、收入少的困境。这件事值得关注,因为它不仅关系一批创业公司的融资通道,也关系普通投资人的选择空间和整个行业的创新活力。
从近年市场数据看,头部几家股权众筹机构在项目数量、融资金额和投资人数上占据绝对优势。新上线项目越来越向少数大机构聚集,小平台长期没有新项目,页面更新缓慢,成交记录稀少。这种变化不是偶然,而是行业发展到一定阶段的自然结果。
项目方选择融资渠道时,最看重能否快速完成募集、能否找到合适的投资人、能否获得品牌背书。头部机构拥有庞大用户基础和成功案例,能够提供这些条件。小平台即使降低服务费,也难让优质项目方放心把融资计划交出来。于是好项目持续流向头部。
投资人一端同样在向头部集中。面对众多股权众筹项目,普通投资人缺乏专业判断能力,更愿意相信大机构筛选和风控体系。大平台展示的信息更完整,退出案例更多,社区讨论更活跃。小平台即使有不错项目,也常因信任不足而无人问津,募资失败率居高不下。
获客成本上升让小平台雪上加霜。股权众筹需要持续吸引创业项目和合格投资人,而流量入口被大型互联网机构和头部平台把控。小平台投放广告、举办路演、维护社群都需要资金,但转化率低,投入产出不成比例。越缺项目越难吸引投资人,越缺投资人越难吸引项目。
监管合规成本也在抬高生存门槛。股权众筹涉及公开发行、投资者适当性、信息披露和资金安全,监管要求不断细化。麻将胡了小平台缺乏法务、合规和风控团队,往往需要外包或临时补课,单位项目分摊的合规成本远高于头部机构。一旦出现违规,处罚和声誉损失可能直接压垮小平台。
技术风控差距同样明显。头部机构积累了大量项目数据、投资人画像和退出记录,能够用模型辅助定价和风险识别。小平台数据量小,模型难以训练,更多依赖人工审核,效率低且误差大。当市场波动加大时,小平台的风险暴露更快,投资人损失后更不愿再参与。
收入结构单一是小平台的软肋。多数股权众筹平台主要靠融资服务费、会员费或投资收益分成,项目数量不足时收入急剧萎缩。头部机构可以靠规模摊薄成本,并用财富管理、投后服务、数据产品等拓展收入。小平台没有这些缓冲,一旦募资周期拉长,现金流很快吃紧。
竞争手段升级进一步挤压小平台。头部机构开始降低费率、缩短募集周期,还提供路演辅导、媒体曝光和投后资源对接。小平台原本靠低门槛和灵活服务吸引客户,现在这些优势被迅速抹平。价格战打不起,服务战又缺资源,小平台只能在夹缝中寻找机会。
资本环境转冷放大了集中趋势。创业公司融资难度上升,愿意出让股权的项目质量参差不齐,投资人出手更加谨慎。资金和注意力向少数头部机构收缩,小平台撮合成功率下降,项目方和投资人都缺少留下的理由。市场从增量扩张转入存量争夺,弱者更快出局。
行业整合随之加速。一些经营困难的小平台选择停止新项目,转型为财务顾问、创业孵化或投后管理服务。另一些被头部机构收购,团队和技术并入更大的体系。还有平台尝试联合区域资源,服务本地创业项目,但规模效应有限。市场退出通道逐渐清晰,集中度继续上升。
集中度提高带来效率提升,也带来新的担忧。头部机构能够统一风控标准,降低信息不对称,帮助更多项目完成融资。但市场由少数机构主导后,项目方议价能力可能下降,服务费和其他成本未必真的降低。投资人看似选择更多,实际可能被推向相似的项目池,风险分散效果减弱。
监管层面对集中度的关注也在增加。大型机构掌握大量投资者资金和项目信息,一旦出现经营问题,影响面更广。监管可能强化资本金、信息披露和投资者保护要求,防止头部机构滥用市场地位。小平台虽然规模小,但若涉及违规,同样会损害行业信誉,因此合规底线不会放松。
小平台并非完全没有出路。垂直领域仍有空间,例如专注农业、文化、硬科技或本地生活,服务头部机构不愿覆盖的小额融资。区域化也能形成优势,依靠本地产业资源和熟人网络,降低尽调成本。关键是把服务做深,而不是和头部机构拼流量、拼规模、拼费率。
往后看,股权众筹的集中度大概率还会提高,头部机构的品牌、数据和资本优势会继续放大。但行业真正成熟,需要多层次生态:头部做大规模和标准,小平台做垂直和区域,监管守住底线,投资人获得更透明的信息。小平台若能在细分领域建立不可替代的价值,仍有机会在集中浪潮中活下来。